Por Equipo Nébula · Guía práctica de manufactura
Los costos de producción en Odoo se revisan desde la orden de fabricación y su resumen: componentes, cantidades y operaciones explican el resultado. Esta guía muestra cómo consultar el costo previsto y el real con funciones nativas, y conserva una calculadora para entender el costo por lote y por unidad buena.
La división funciona sólo si el costo y las unidades corresponden al mismo alcance. No dividas todos los gastos del mes entre las piezas de un lote, ni uses las unidades vendidas como si fueran las fabricadas. Aquí veremos un cálculo completo, una calculadora y los registros que conviene revisar al llevarlo a Odoo.
Referencia funcional: Odoo 19. Los nombres de menús y opciones pueden variar por idioma, edición, aplicaciones instaladas y permisos. Esta guía utiliza funciones nativas; no presupone que todas estén incluidas en cualquier plan. Los ejemplos son ilustrativos, no resultados de clientes.
Cómo revisar el costo de fabricación en Odoo
Odoo 19 distingue el costo previsto de una orden de fabricación de su costo real registrado. Componentes, cantidades, operaciones y tiempos pueden explicar diferencias. La documentación describe el funcionamiento general; la valoración contable concreta depende de la configuración, los módulos y el método de costeo de tu instalación.
1. Revisa la lista de materiales y las unidades
Confirma la cantidad base que fabrica la lista y las unidades de cada componente. Revisa que una compra en cajas o kilos se convierta correctamente a la unidad utilizada en fabricación. La cantidad teórica de la lista no prueba que ése haya sido el consumo real.
2. Define qué contiene cada tarifa
Documenta los costos del centro de trabajo y del personal que se utilizan. Evita incluir el mismo trabajo directo en una tarifa de máquina y volver a sumarlo por empleado. Las duraciones previstas y los tiempos registrados deben responder a la misma unidad: minutos y horas no son intercambiables sin conversión.
3. Conserva la referencia antes de fabricar
En Manufactura → Operaciones → Órdenes de fabricación, abre la orden y pulsa el botón de resumen (Overview en la documentación). Revisa las columnas de costo de la orden y costo real antes de iniciar y guarda la referencia necesaria para tu comparación. En el comportamiento estándar descrito para Odoo 19, al finalizar la orden los valores de costo de la orden se actualizan para coincidir con el costo real. No asumas que la pantalla final conserva intacto tu presupuesto inicial.
4. Contrasta registros, no sólo el resultado
Comprueba componentes consumidos, unidades terminadas, tiempos y registros de merma. Haz primero una prueba controlada en un entorno de pruebas, no ajustes una producción real para reproducir los números de este artículo.
La guía de órdenes de producción en Odoo ayuda a distinguir lo pedido, lo fabricado y lo entregado. Para explicar una desviación, revisa primero componentes, consumos y tiempos de la orden; no hace falta partir de un módulo adicional.
Qué entra en el costo de producción
- Materiales directos consumidos: cantidades utilizadas por su costo aplicable. Comprar material no significa consumirlo: lo que sigue en almacén no pertenece automáticamente al lote.
- Mano de obra directa: horas atribuibles al trabajo por una tarifa de costo definida. No confundas esa tarifa con el precio que cobras al cliente.
- Indirectos de fabricación: costos necesarios para producir que se asignan mediante una base razonable, como horas máquina. No son un porcentaje universal que sirva para cualquier empresa.
Utiliza una misma moneda y unidad de medida. Un costo por kilogramo no se multiplica directamente por piezas. En los importes del ejemplo no incluimos IVA recuperable ni gastos comerciales; su tratamiento real depende del marco contable y las condiciones de tu empresa.
Fórmulas del costo por lote y por unidad
Costo del lote = materiales consumidos + mano de obra directa + indirectos de fabricación asignados.
Costo unitario = costo atribuible a la producción terminada ÷ unidades buenas terminadas.
Este modelo considera un lote cerrado de un solo producto, sin producción en proceso ni coproductos. Si el lote sigue abierto, parte del costo puede corresponder a trabajo todavía no terminado: no lo cargues todo a las primeras unidades que salieron.
Ejemplo paso a paso: un lote de $9,000 MXN
Ejemplo ilustrativo; no corresponde a un cliente. Una empresa fabrica un solo producto. El lote está cerrado y los importes ya fueron revisados como atribuibles a esa producción.
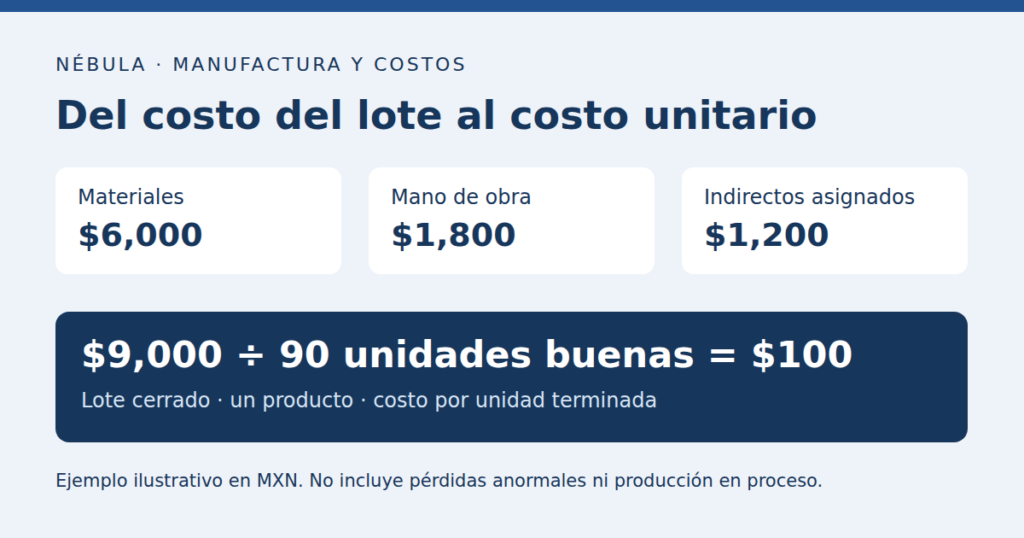
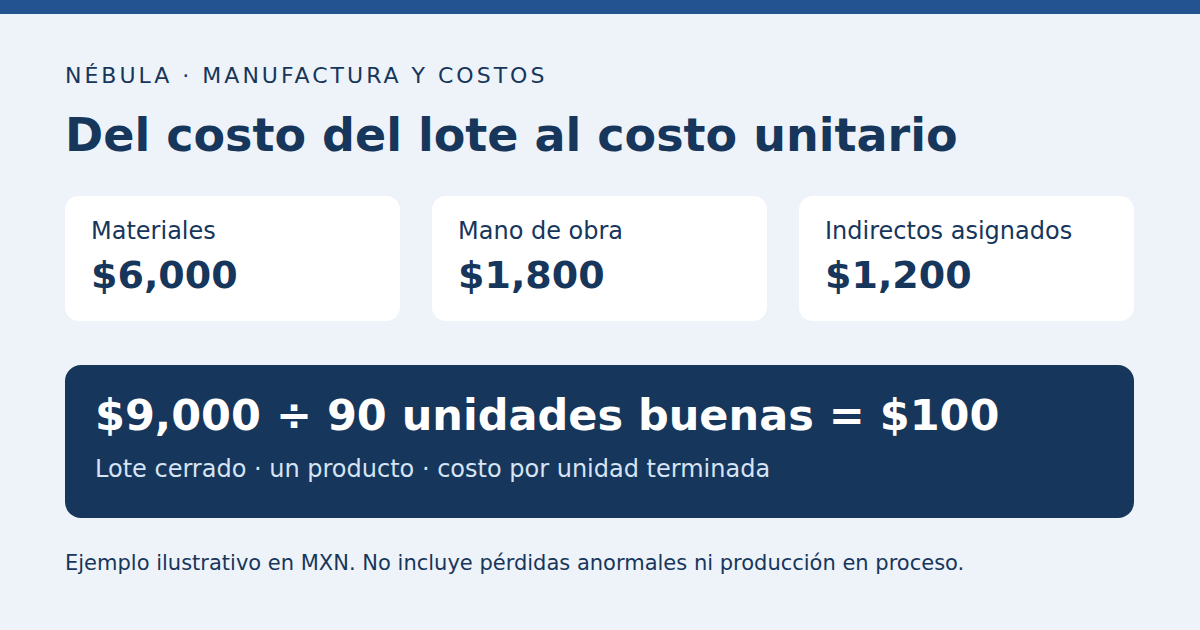
- Materiales: 150 kg consumidos × $40 por kg = $6,000.
- Trabajo directo: 12 horas-persona × $150 por hora = $1,800. Si trabajan dos personas durante seis horas cada una, son 12 horas-persona, no seis.
- Indirectos asignados: ocho horas máquina × una tasa previamente justificada de $150 por hora = $1,200. La tasa no vuelve a incluir el trabajo directo ya contado.
- Total del lote: $6,000 + $1,800 + $1,200 = $9,000 MXN.
- Producción buena terminada: 90 unidades. Costo unitario: $9,000 ÷ 90 = $100 MXN.
Si el mismo costo hubiera producido 100 unidades buenas, el costo unitario sería $90. Pasar de 100 a 90 unidades buenas aumenta el costo unitario un 11.11%, no un 10%. Esto explica una variación matemática, pero no demuestra por sí solo una falla del personal: hay que revisar la causa y el tratamiento de las pérdidas.
Cómo tratar la merma sin contarla dos veces
En este ejemplo suponemos que el costo del lote ya incorpora el consumo y las pérdidas normales atribuibles a la producción. Si registraste el material efectivamente consumido, no vuelvas a sumar el mismo desperdicio como un costo adicional.
Una pérdida anormal no debe repartirse automáticamente entre las unidades buenas como si fuera parte normal del producto. IAS 2 distingue los costos de transformación de desperdicios anormales que se reconocen como gasto. El criterio aplicable a tu empresa debe confirmarse con su responsable contable; esta guía no sustituye esa política.
Si puedes recuperar material o vender un subproducto, también necesitas definir su tratamiento. La calculadora siguiente no distribuye costos entre coproductos ni calcula recuperaciones.
Calculadora de costo por lote y unidad
Captura materiales consumidos, horas-persona, tarifa de costo, indirectos ya asignados y unidades buenas terminadas. La herramienta usa MXN y no añade impuestos. Los indirectos se capturan como un importe revisado: la calculadora no determina si una tasa es contablemente adecuada.
Modelo de un lote cerrado y un solo producto, sin producción en proceso ni coproductos. No vuelvas a incluir pérdidas o mano de obra ya consideradas en otro importe.
Mano de obra:
Costo del lote:
Costo por unidad buena:
Por qué dos lotes del mismo producto cuestan diferente
No basta con comparar el total. Descompón la diferencia para saber qué cambió:
- Precio de materiales: misma cantidad consumida, diferente costo por unidad.
- Consumo: más material para conseguir la misma producción buena.
- Tiempo: preparación, operación o retrabajo distinto. Revisa qué horas pertenecen al lote.
- Rendimiento: cambia la cantidad buena obtenida con los recursos consumidos.
- Asignación de indirectos: cambió la tasa o la base. Menor actividad no justifica repartir sin límite toda la capacidad ociosa al producto.
- Registro: unidades de medida incorrectas, consumos pendientes o duplicidad de mano de obra dentro de otra tarifa.
Para entender la comparación, conserva el cálculo estimado que aprobaste antes de producir y contrástalo con los registros del lote terminado. Compara cantidades y tasas por separado; no cambies sólo el costo final para que coincida con lo esperado.
Costo, precio de venta y margen no son lo mismo
Con un costo de $100, aplicar un recargo del 20% produce un precio de $120. El margen sobre venta sería $20 ÷ $120 = 16.67%.
Si buscas un margen bruto del 20% sobre venta en este ejemplo simplificado, el precio sería $100 ÷ (1 − 0.20) = $125. Eso no garantiza rentabilidad neta: faltan gastos comerciales, administración y otras condiciones. Tampoco es una recomendación de precio para tu mercado.
Checklist antes de usar el costo para decidir
- El lote está cerrado y no mezcla productos distintos.
- Materiales, horas e indirectos corresponden al mismo lote.
- Los costos no contienen importes duplicados.
- El denominador son unidades buenas terminadas, no pedidas ni vendidas.
- Las mermas y los costos anormales tienen un tratamiento definido.
- La moneda, las unidades y la base temporal son consistentes.
- El cálculo puede rastrearse hasta sus cantidades y tarifas originales.
Preguntas frecuentes
¿Divido entre lo fabricado o entre lo vendido?
Para este costo de producción unitario se usan unidades buenas terminadas del lote. Las ventas pertenecen a otra etapa. Si existe producción en proceso, hace falta separar el costo que le corresponde antes de dividir.
¿Puedo incluir todos los gastos de la empresa?
No como costo de fabricación por defecto. Distingue costos de producción, gastos comerciales, administración y conceptos anormales. Usar un reparto indiscriminado puede ocultar el costo del producto y la capacidad ociosa.
¿Esta calculadora obtiene el costo contable de Odoo?
No. Calcula un modelo sencillo con los valores que introduces; no se conecta a Odoo ni determina la valoración de inventario. La calculadora no envía ni almacena tus entradas; el CSV se genera en tu navegador.
Revisar tu proceso de costos
Si los lotes muestran diferencias que no puedes explicar, primero identifica cómo registras consumos, tiempos y producción buena. En Nébula podemos revisar el proceso y su configuración: consultoría Odoo para empresas.
Para conectar este tema con el proceso completo, consulta nuestra guía de Manufactura en Odoo.
¿Necesitas configurar este flujo en Odoo?
Cuéntanos cómo registras consumos y tiempos, y qué diferencias necesitas explicar. Indica tu empresa, versión de Odoo si ya la utilizas y el problema que necesitas resolver. Nébula puede ayudarte a evaluar la implementación o configuración del flujo nativo.
Los componentes se definen en la lista de materiales. Si necesitas ayuda para configurar el registro de consumos y tiempos, conoce nuestro servicio de implementación de Odoo.
Fuentes y alcance
IFRS Foundation: IAS 2, inventarios y Odoo 19: costos de órdenes de fabricación, contrastadas el 24 de septiembre de 2026; para Odoo se consultó su repositorio oficial de documentación. IAS 2 se utiliza como referencia técnica, no como afirmación de que sea el marco obligatorio de toda empresa mexicana.